‘의무공개매수제도’ 명칭부터 수정 필요
‘의무사적이익(Private benefits)거래제도’가 정확한 표현
- 한국에서 지배권 수반되는 지분 30-60% 부분지분 인수는 글로벌 스탠더드에 따르면 M&A가 아니고 지배주주의 사적이익(Private benefits)거래
- 외국인의 주식 집중 매도는 반도체 뿐 아니라 자본시장 정책 유턴에 대한 우려 반영. 최근 만난 모든 외국인들 이사충실의무에 역행하는 의무공개매수제도 도입에 강한 반대 입장
- 포럼은 잔여주식 전부(100%) 매수를 주장한다. 거래구조에 따라 의무공개매수 물량이 아예 0주가 될 수도 있다
- 자본시장법 개정안이 국회 통과한다면 앞으로 지배권이 수반되는 부분지분 거래 후 주가 폭락은 명약관화하다. 일반주주가 낙동강 오리알 신세 된 애경산업 케이스 봐라
- 삼성전자, 삼성바이오 등 우리 기업들 해외에서는 글로벌 스탠더드에 맞게 지배권 수반되는 M&A 경우 공개매수를 통해 100% 지분 인수하는 경우가 대부분
- TPG가 자기자본과 인수금융 결합해 롯데렌탈 지배권 및 61% 지배주주 지분 인수 외 잔여 지분 공개매수 계획…전체 매수 강제시 M&A 인수자금 부담으로 시장이 위축된다는 주장 반박하는 실제 사례
작년 11.7일 공시에 따르면 스웨덴 투자회사 EQT가 소프트웨어업체 더존비즈온 지배주주 지분 23%와 신한투자증권 지분 14%를 합해 총 1조3158억원에 매수하는 주식매매계약을 체결했다. 공시 당일 더존비즈온 주가는 11% 폭락해 82,800원에 마감했고 시총은 3220억원 증발했다. 김용우 회장 등 매각 측은 11.5일 종가 대비 27% 프리미엄을 더한 120,000원에 주식 전량을 처분하는 것이었다. 동 계약의 요체는 회사 전체 매각이 아니고 지배주주와 신한투자증권 소유 펀드 지분 38%가 지배권(Control)과 함께 거래되는 것이었다.
미국 등 선진국에서 이런 거래는 기업인수·합병(M&A)이라 일컫지 않고 지배주주의 사적이익(Private benefits)을 위한 거래라고 분류하고, 회사 전체를 매각하는 것과 엄격히 구분한다. 지배주주나 경영자가 일반주주 등 다른 이해관계자와 공유하지 않고 자신들만 독점하는 이익을 의미할 때 ‘지배권의 사적이익(Private Benefits of Control)’이라 한다.
국내에서 부분지분 인수를 한국형 M&A라고 분류하지만 이는 잘못된 개념이다. 미국에서는 월가, 학계 모두 부분지분 인수는 아예 M&A로 인정하지 않는다. 글로벌 스탠더드에 의하면 ‘사적이익(Private benefits)거래제도’가 정확한 표현이다. (다행히 EQT가 나중에 개정상법 정신에 입각해 지배권과 함께 38% 부분지분 인수 뿐 아니라, 더존비즈온 일반주주 대상으로 120,000원에 공개매수 이후 추가 장내매수를 통해 지분 95% 이상을 확보해 7.15일 자진 상장폐지했다)
지난 10.1일 국회 본회의 상정을 앞두고 보류된 의무공개매수제 도입을 골자로 한 자본시장법 개정안은 명칭부터 수정이 필요하다. 적용 대상(“25% 이상의 지분을 인수해 최대주주가 되는 경우”) 및 공개매수 범위(“발행주식의 50%+1주 이상”)를 구체적으로 법률에 명시했지만, 상장사 지배권을 인수할 때 일반주주에게도 같은 조건으로 주식을 매도할 기회를 보장하라는 취지를 전혀 살리지 못했다.
선행매수 허용 및 50%+1주 조항은 개정상법과 OECD기업거버넌스원칙에서 강조하는 주주평등 원칙을 포기한다는 의미인가? OECD기업거버넌스원칙은 모든 주주(소수주주 및 외국인 주주 포함)에 대한 공평한 대우(“Equitable treatment of all shareholders, including minority and foreign shareholders”)를 거버넌스의 핵심으로 꼽는다.
최근 외국인의 한국주식 집중 매도는 반도체 업종에 대한 우려 뿐 아니라 자본시장 정책의 유턴 가능성 관련해 불안감이 반영된 결과다. 매우 안타까운 일이다. 투자자 보호가 취약한 국가에서 장기투자는 어렵다고 국제투자자들은 지적한다. 최근 만난 외국인투자자 모두 이사충실 의무에 역행하는 의무공개매수제 도입에 강한 반대 의견 표명했다.
포럼은 잔여주식 전부(100%) 매수를 주장한다. 지난 9.17일 논평에서 “원칙대로 잔여주식 전부에 대한 공개매수 의무를 입법하라”를 건의한 바 있다. 일반주주 모두에게 지배주주와 동등한 매도 기회를 보장한다는 제도의 목적이, 50%+1 설계에서는 성립하지 않는다. 실제 대주주 지분이 클수록 일반주주가 받는 기회가 축소되는 역설이 발생한다. 거래구조에 따라 의무공개매수 물량이 아예 0주가 될 수 있다. 가령 지배주주 40%, 우호주주 8%, 기관 3%를 장외에서 함께 선행매수해 51%를 확보하면, 일반주주 49%에 대한 의무공개매수 물량은 0주가 된다.
의무공개매수제도는 22대 국회에서 모두 9건의 의원안으로 발의되었는데, 강훈식, 김현정, 박홍배 의원 등 과반수 이상이 잔여주식 전부 매수를 명기했다. 박홍배 의원은 100%가 "모든 주식을 무조건 사야 한다"는 의미가 아니라 모든 일반주주에게 지배주주와 동일한 조건으로 매도 기회를 주는 것이라는 취지를 밝혔다. 마찬가지로 안분매수가 현실에서는 사실상 100% 매수는 아니다.
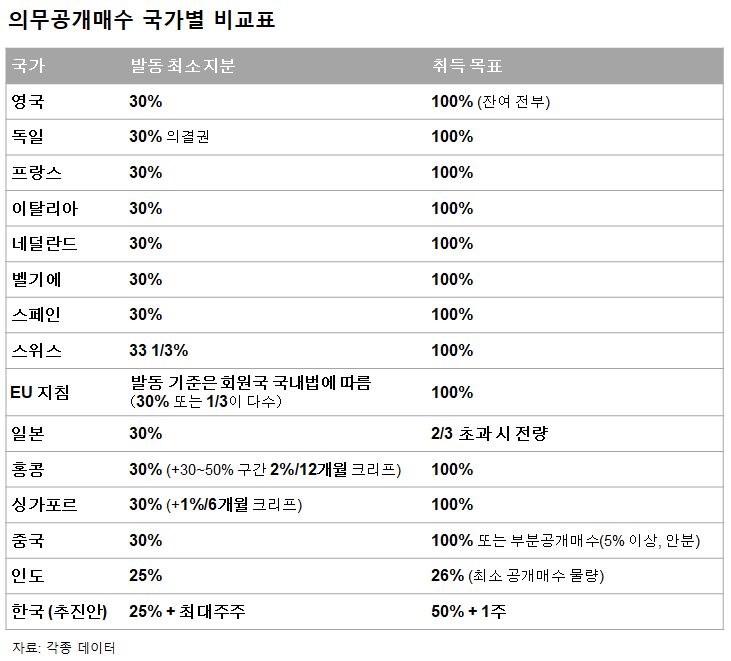
아래 의무공개매수 국가별 비교표 보면, 한국이 글로벌 스탠더드에서 유일하게 이탈과 동시에 제도 취지를 자기모순에 빠뜨리는 국가임을 알 수 있다. 취득 목표 기준 영국·독일·프랑스·네덜란드·스페인·스위스·이탈리아·홍콩·싱가포르 모두 100%이다. 미국은 의무공개매수제도가 없지만 일반주주 보호가 작동하는 것은 세 가지 장치가 있기 때문이다. 1) 강력한 공시제도 2) 최고가격 원칙(best-price rule): 공개매수에서 모든 주주는 동일한 최고가격으로 매도할 수 있어야 함. 3) 완전공정성 심사(entire fairness review) 원칙이다. 호주는 의무공개매수라는 개념은 없지만 지배주주지분 만 거래시 소수주주 다수결(MoM, Majority of Minority)으로 일반주주 승인 얻어야한다. 한국이 의무공개매수제도를 도입하면서 취득 목표를 50%+1주로 설계하면 미국, 유럽의 어떤 장치도 갖추지 못한, 즉 발동 요건은 엄격한데 보호의 두께는 매우 얇은 구조다.
일반주주는 낙동강 오리알인가? 선행매수 허용 및 50%+1주 조항 그대로 유지한 채 자본시장법 개정안이 국회 본회의를 통과한다면 앞으로 지배권 거래가 수반되는 부분지분 거래 후 일반주주 보유 주식의 폭락은 명약관화하다. 2011년 CJ그룹이 대한통운 인수 우선협상대상자로 선정된 당일, 대한통운 주가는 가격제한폭인 15% 폭락했다. 작년 10.21일 애경산업 지분 63%과 지배권을 태광그룹 컨소시엄이 4700억원(주당 28,190원)에 인수하는 계약 공시 후 애경산업 주가는 15,000원에서 10,610원 까지 하락해 30% 손실이 발생했다. 현 주가는 지배주주가 지배권과 함께 프리미엄에 부분지분을 넘긴 가격대비 62% 할인된 수준이다.
우리 기업들은 국내와 달리 해외에서는 글로벌 스탠더드에 맞게 지배권 수반되는 기업인수·합병의 경우 100% 지분 인수하는 경우가 대부분이다. 2016년 삼성전자가 총 80억달러(주당 112달러 현금)에 미국에서 인수한 하만은 그 당시 한국 기업의 해외M&A 가운데 최대 규모였다. 하만의 모든 주주에게 28% 프리미엄이 포함된 동일 가격으로 매도 기회를 준 뒤 지분 100%를 취득했다. 미국에서는 공개매수제도가 없음에도 삼성전자가 전 주주에게 동일한 가격으로 전체 지분을 취득한 대표적 사례다. 삼성바이오도 금년 7월 스위스 펩타이드 CDMO 폴리펩타이드 그룹(PolyPeptide Group AG)의 지배권과 전체 지분을 인수하는 공개매수를 발표했다. 일반주주들은 지분 56%를 보유한 지배주주와 동일한 가격(CHF 44.31)에 주식을 삼성바이오에 넘겼다. 스위스의 최고가격 원칙이 강제한 결과다. 지분 기준 총 98%가 공개매수에 응했다. 공개매수 소문 직전 종가(CHF 31.65) 대비 40% 프리미엄 포함 총 CHF 14억6,000만(약 2조7000억 원)이 인수가격으로 알려졌다.
전체 매수를 강제화할 경우 M&A 인수자금 부담으로 시장이 위축된다는 주장은 설득력이 없다. 일본의 경우 지난 2~3년 사이 오히려 M&A 시장이 매우 활발해져서 일본증시의 안정적 성장을 견인하고 있는 모습이다. M&A 시장의 과도한 자본 부담이란 견해는 인수금융시장이 이미 커졌고 활발한 국내 현실을 감안할 때 근거가 없어 보인다. 미국 사모펀드 TPG는 최근 롯데렌탈 지배권과 지분 61%를 1조3105억원에 인수하고 향후 잔여 지분 공개매수까지 포함한 전체 거래에서, 자기자본(Equity)을 중심으로 자금을 조달하고 KB증권 등 주선으로 일부 인수금융을 병행하는 것으로 알려졌다. 전세계 경험이 많은 국제투자자들은 M&A 인수자금 부담으로 시장이 위축된다는 일부 주장에 전혀 동의하지 않는다. 오히려 이번 기회에 국내기업들은 지분 30~40%만 인수해 문어발식 확장하는 나쁜 습관을 버리면 좋겠다. 핵심분야에 포커스하되 지분을 100% 가져가는 ‘선택과 집중’이 필요한 21세기다.
2026.11.3
한국기업거버넌스포럼
회장 이남우
pdf 파일 다운로드 : ‘의무공개매수제도’ 명칭부터 수정 필요... ‘의무사적이익(Private benefits)거래제도’가 정확한 표현


‘의무공개매수제도’ 명칭부터 수정 필요
‘의무사적이익(Private benefits)거래제도’가 정확한 표현
작년 11.7일 공시에 따르면 스웨덴 투자회사 EQT가 소프트웨어업체 더존비즈온 지배주주 지분 23%와 신한투자증권 지분 14%를 합해 총 1조3158억원에 매수하는 주식매매계약을 체결했다. 공시 당일 더존비즈온 주가는 11% 폭락해 82,800원에 마감했고 시총은 3220억원 증발했다. 김용우 회장 등 매각 측은 11.5일 종가 대비 27% 프리미엄을 더한 120,000원에 주식 전량을 처분하는 것이었다. 동 계약의 요체는 회사 전체 매각이 아니고 지배주주와 신한투자증권 소유 펀드 지분 38%가 지배권(Control)과 함께 거래되는 것이었다.
미국 등 선진국에서 이런 거래는 기업인수·합병(M&A)이라 일컫지 않고 지배주주의 사적이익(Private benefits)을 위한 거래라고 분류하고, 회사 전체를 매각하는 것과 엄격히 구분한다. 지배주주나 경영자가 일반주주 등 다른 이해관계자와 공유하지 않고 자신들만 독점하는 이익을 의미할 때 ‘지배권의 사적이익(Private Benefits of Control)’이라 한다.
국내에서 부분지분 인수를 한국형 M&A라고 분류하지만 이는 잘못된 개념이다. 미국에서는 월가, 학계 모두 부분지분 인수는 아예 M&A로 인정하지 않는다. 글로벌 스탠더드에 의하면 ‘사적이익(Private benefits)거래제도’가 정확한 표현이다. (다행히 EQT가 나중에 개정상법 정신에 입각해 지배권과 함께 38% 부분지분 인수 뿐 아니라, 더존비즈온 일반주주 대상으로 120,000원에 공개매수 이후 추가 장내매수를 통해 지분 95% 이상을 확보해 7.15일 자진 상장폐지했다)
지난 10.1일 국회 본회의 상정을 앞두고 보류된 의무공개매수제 도입을 골자로 한 자본시장법 개정안은 명칭부터 수정이 필요하다. 적용 대상(“25% 이상의 지분을 인수해 최대주주가 되는 경우”) 및 공개매수 범위(“발행주식의 50%+1주 이상”)를 구체적으로 법률에 명시했지만, 상장사 지배권을 인수할 때 일반주주에게도 같은 조건으로 주식을 매도할 기회를 보장하라는 취지를 전혀 살리지 못했다.
선행매수 허용 및 50%+1주 조항은 개정상법과 OECD기업거버넌스원칙에서 강조하는 주주평등 원칙을 포기한다는 의미인가? OECD기업거버넌스원칙은 모든 주주(소수주주 및 외국인 주주 포함)에 대한 공평한 대우(“Equitable treatment of all shareholders, including minority and foreign shareholders”)를 거버넌스의 핵심으로 꼽는다.
최근 외국인의 한국주식 집중 매도는 반도체 업종에 대한 우려 뿐 아니라 자본시장 정책의 유턴 가능성 관련해 불안감이 반영된 결과다. 매우 안타까운 일이다. 투자자 보호가 취약한 국가에서 장기투자는 어렵다고 국제투자자들은 지적한다. 최근 만난 외국인투자자 모두 이사충실 의무에 역행하는 의무공개매수제 도입에 강한 반대 의견 표명했다.
포럼은 잔여주식 전부(100%) 매수를 주장한다. 지난 9.17일 논평에서 “원칙대로 잔여주식 전부에 대한 공개매수 의무를 입법하라”를 건의한 바 있다. 일반주주 모두에게 지배주주와 동등한 매도 기회를 보장한다는 제도의 목적이, 50%+1 설계에서는 성립하지 않는다. 실제 대주주 지분이 클수록 일반주주가 받는 기회가 축소되는 역설이 발생한다. 거래구조에 따라 의무공개매수 물량이 아예 0주가 될 수 있다. 가령 지배주주 40%, 우호주주 8%, 기관 3%를 장외에서 함께 선행매수해 51%를 확보하면, 일반주주 49%에 대한 의무공개매수 물량은 0주가 된다.
의무공개매수제도는 22대 국회에서 모두 9건의 의원안으로 발의되었는데, 강훈식, 김현정, 박홍배 의원 등 과반수 이상이 잔여주식 전부 매수를 명기했다. 박홍배 의원은 100%가 "모든 주식을 무조건 사야 한다"는 의미가 아니라 모든 일반주주에게 지배주주와 동일한 조건으로 매도 기회를 주는 것이라는 취지를 밝혔다. 마찬가지로 안분매수가 현실에서는 사실상 100% 매수는 아니다.
아래 의무공개매수 국가별 비교표 보면, 한국이 글로벌 스탠더드에서 유일하게 이탈과 동시에 제도 취지를 자기모순에 빠뜨리는 국가임을 알 수 있다. 취득 목표 기준 영국·독일·프랑스·네덜란드·스페인·스위스·이탈리아·홍콩·싱가포르 모두 100%이다. 미국은 의무공개매수제도가 없지만 일반주주 보호가 작동하는 것은 세 가지 장치가 있기 때문이다. 1) 강력한 공시제도 2) 최고가격 원칙(best-price rule): 공개매수에서 모든 주주는 동일한 최고가격으로 매도할 수 있어야 함. 3) 완전공정성 심사(entire fairness review) 원칙이다. 호주는 의무공개매수라는 개념은 없지만 지배주주지분 만 거래시 소수주주 다수결(MoM, Majority of Minority)으로 일반주주 승인 얻어야한다. 한국이 의무공개매수제도를 도입하면서 취득 목표를 50%+1주로 설계하면 미국, 유럽의 어떤 장치도 갖추지 못한, 즉 발동 요건은 엄격한데 보호의 두께는 매우 얇은 구조다.
일반주주는 낙동강 오리알인가? 선행매수 허용 및 50%+1주 조항 그대로 유지한 채 자본시장법 개정안이 국회 본회의를 통과한다면 앞으로 지배권 거래가 수반되는 부분지분 거래 후 일반주주 보유 주식의 폭락은 명약관화하다. 2011년 CJ그룹이 대한통운 인수 우선협상대상자로 선정된 당일, 대한통운 주가는 가격제한폭인 15% 폭락했다. 작년 10.21일 애경산업 지분 63%과 지배권을 태광그룹 컨소시엄이 4700억원(주당 28,190원)에 인수하는 계약 공시 후 애경산업 주가는 15,000원에서 10,610원 까지 하락해 30% 손실이 발생했다. 현 주가는 지배주주가 지배권과 함께 프리미엄에 부분지분을 넘긴 가격대비 62% 할인된 수준이다.
우리 기업들은 국내와 달리 해외에서는 글로벌 스탠더드에 맞게 지배권 수반되는 기업인수·합병의 경우 100% 지분 인수하는 경우가 대부분이다. 2016년 삼성전자가 총 80억달러(주당 112달러 현금)에 미국에서 인수한 하만은 그 당시 한국 기업의 해외M&A 가운데 최대 규모였다. 하만의 모든 주주에게 28% 프리미엄이 포함된 동일 가격으로 매도 기회를 준 뒤 지분 100%를 취득했다. 미국에서는 공개매수제도가 없음에도 삼성전자가 전 주주에게 동일한 가격으로 전체 지분을 취득한 대표적 사례다. 삼성바이오도 금년 7월 스위스 펩타이드 CDMO 폴리펩타이드 그룹(PolyPeptide Group AG)의 지배권과 전체 지분을 인수하는 공개매수를 발표했다. 일반주주들은 지분 56%를 보유한 지배주주와 동일한 가격(CHF 44.31)에 주식을 삼성바이오에 넘겼다. 스위스의 최고가격 원칙이 강제한 결과다. 지분 기준 총 98%가 공개매수에 응했다. 공개매수 소문 직전 종가(CHF 31.65) 대비 40% 프리미엄 포함 총 CHF 14억6,000만(약 2조7000억 원)이 인수가격으로 알려졌다.
전체 매수를 강제화할 경우 M&A 인수자금 부담으로 시장이 위축된다는 주장은 설득력이 없다. 일본의 경우 지난 2~3년 사이 오히려 M&A 시장이 매우 활발해져서 일본증시의 안정적 성장을 견인하고 있는 모습이다. M&A 시장의 과도한 자본 부담이란 견해는 인수금융시장이 이미 커졌고 활발한 국내 현실을 감안할 때 근거가 없어 보인다. 미국 사모펀드 TPG는 최근 롯데렌탈 지배권과 지분 61%를 1조3105억원에 인수하고 향후 잔여 지분 공개매수까지 포함한 전체 거래에서, 자기자본(Equity)을 중심으로 자금을 조달하고 KB증권 등 주선으로 일부 인수금융을 병행하는 것으로 알려졌다. 전세계 경험이 많은 국제투자자들은 M&A 인수자금 부담으로 시장이 위축된다는 일부 주장에 전혀 동의하지 않는다. 오히려 이번 기회에 국내기업들은 지분 30~40%만 인수해 문어발식 확장하는 나쁜 습관을 버리면 좋겠다. 핵심분야에 포커스하되 지분을 100% 가져가는 ‘선택과 집중’이 필요한 21세기다.
2026.11.3
한국기업거버넌스포럼
회장 이남우
pdf 파일 다운로드 : ‘의무공개매수제도’ 명칭부터 수정 필요... ‘의무사적이익(Private benefits)거래제도’가 정확한 표현